«—Tranquilo, págalo en 36 cuotas chiquitas y ni lo vas a sentir».
Esa sola frase, pronunciada con una sonrisa impecable desde un módulo con aire acondicionado en una tienda por departamentos, ha enterrado más patrimonios familiares en el norte que cualquier recesión económica.
Sobre el mostrador de vidrio descansa un pedazo de plástico brillante con un chip dorado. Parece un trofeo al esfuerzo. El banco te llamó para felicitarte, una señorita de voz melodiosa te aseguró que tu RUC tenía un récord «extraordinario» y te entregó una línea de S/ 15,000 soles como si fuera un premio por existir.
Lo que nadie te explicó al firmar ese contrato de letras microscópicas es que acababas de meter a un socio parásito dentro de tu empresa: un socio que jamás barre el piso, no carga bultos de madrugada ni lidia con clientes malcriados, pero que religiosamente cada fin de mes estira la mano y se queda con el tercio más jugoso de tu ganancia neta.
Y no te engañes pensando que tu problema es que «la calle está dura» o que «la gente no tiene plata para gastar». El diagnóstico es infinitamente más crudo, incómodo y vergonzoso: el Perú acaba de rendir un examen técnico nacional sobre el manejo del dinero, y el resultado nos ha dejado a todos con la cara roja frente al espejo.
LA AUTOPSIA DEL BOLSILLO: LOS NÚMEROS DEL ESTUDIO IPSOS & BANCO FALABELLA
Esta semana vio la luz el «Estudio de Bienestar Financiero en Perú: cómo los peruanos entienden, administran y viven sus finanzas», una investigación técnica desarrollada por Ipsos por encargo de Banco Falabella y con la participación técnica de la Asociación de Bancos del Perú (Asbanc).
No es una encuesta de opinión al paso; es una fotografía matemática de la ignorancia con la que se administra el dinero en este país:
- Desaprobados con 09 sobre 20: En la escala vigesimal con la que nos evaluaban en el colegio, el promedio nacional de los adultos peruanos apenas alcanza un vergonzoso 09. Estamos jalados sin derecho a subsanación.
- El espejismo del 76% bancarizado: Tres de cada cuatro peruanos poseen algún producto bancario (tarjeta de débito, crédito o cuenta corriente). Sin embargo, solo el 25% —apenas uno de cada cuatro— es capaz de gobernar su dinero, resistir una emergencia sin pedir prestado y dormir en paz proyectando su vejez.
- El analfabetismo del interés: El 79% de los encuestados no sabe calcular qué es un interés simple. Y lo más escalofriante: el 93% ignora por completo la mecánica del interés compuesto, que es precisamente el motor con el que las financieras multiplican las deudas de los incautos.
- El abismo geográfico: Mientras en los sectores acomodados de la capital se aprueba raspando con 11.1, en las provincias del interior el promedio se desploma a niveles alarmantes de supervivencia.
LA TRAMPA DEL PLÁSTICO: CONFUNDIR CAPACIDAD DE PAGO CON ENDEUDAMIENTO DISFRAZADO
Existe una confusión fatal en el comerciante lambayecano: asumir que tener una línea de crédito disponible equivale a tener dinero propio.
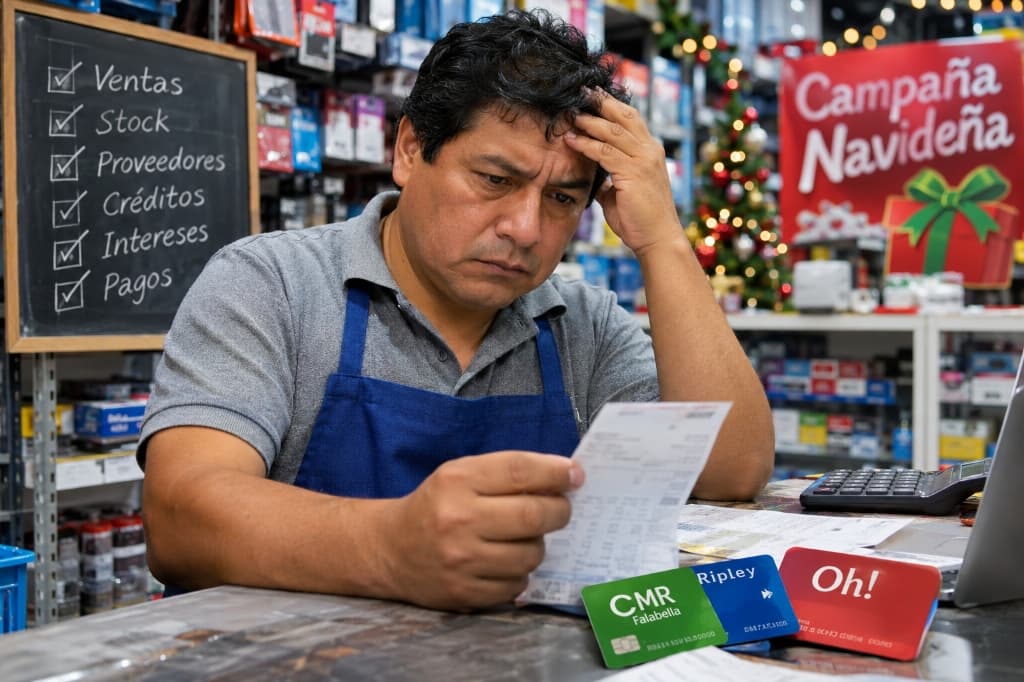
Cuando el flujo de caja trastabilla para surtir mercadería de temporada o cubrir el pedido de un proveedor exigente, el empresario novato comete el error más caro de su vida: saca la tarjeta de crédito de retail (Falabella CMR, Ripley, Tarjeta Oh!, Cencosud) y financia capital de trabajo con dinero plástico de consumo.
Lo que ese comerciante ignora —porque reprobó con nota 09 en finanzas elementales— es la trampa de la TCEA (Tasa de Costo Efectivo Anual):
- Esas tarjetas comerciales cobran tasas que oscilan tranquilamente entre el 85% y el 125% anual.
- A eso se le suman primas de seguro de desgravamen mensuales, penalidades automáticas por mora y comisiones de mantenimiento.
- Si compraste mercadería por S/ 6,000 soles para venderla con un margen comercial del 30%, ¡el costo financiero de la tarjeta se devora íntegramente tu utilidad y te deja debiéndole plata al sistema!
El desenlace es siempre el mismo: el dueño del negocio termina madrugando y desgastando su salud física, convencido de que es un hombre independiente, cuando en los hechos se ha convertido en un cobrador no remunerado de la corporación financiera.
LA CONDENA DEL «PAGO MÍNIMO»: CÓMO PAGAR TRES VECES EL MISMO PRODUCTO
El estudio de Ipsos revela otro síntoma letal: la inmensa mayoría de usuarios de tarjetas en el Perú solo atina a pagar la casilla del «pago mínimo» cada mes.
El pago mínimo es la obra maestra de la ingeniería bancaria: está calibrado quirúrgicamente para que apenas amortices un 1% o 2% del capital adeudado, mientras que el 98% restante de tu abono se licúa en intereses corrientes, compensatorios y comisiones administrativas.
Hagamos números fríos sin anestesia:
Si acumulas una deuda de S/ 7,500 soles en una tarjeta comercial y te limitas a pagar el monto mínimo mensual, tardarás más de 11 años en liquidarla y habrás desembolsado más de S/ 22,000 soles entre intereses y seguros.
Es decir, le compraste tres veces el mismo televisor, la misma tela o el mismo lote de repuestos a la entidad bancaria.
4 MOVIMIENTOS TÁCTICOS PARA BLINDAR TU MOSTRADOR ANTES DE NAVIDAD
La campaña de fin de año ya está encima. Es la temporada donde muchos creen que se harán ricos y terminan firmando su sentencia de quiebra para el verano.
Para no engrosar la estadística del 75% que pierde el control de su patrimonio, Don Luis Perleche y el equipo editorial de EmprendedorCIX plantean cuatro decisiones urgentes de aplicación inmediata:
1. CORTA DE RAÍZ EL FINANCIAMIENTO CON PLÁSTICO DE CONSUMO
El stock de tu negocio jamás se compra con tarjetas de crédito de retail. La mercadería se financia únicamente por tres vías legítimas: capital propio reinvertido, crédito directo pactado con tu proveedor (a 15 o 30 días sin recargo) o financiamiento comercial específico para capital de trabajo negociado a tasa corporativa fija. Cualquier otra cosa es veneno a cuentagotas.
2. ESTABLECE UN MURO DE HIERRO ENTRE TU BOLSILLO Y EL CAJÓN DEL NEGOCIO
El error más común en los comercios locales es meter la mano al dinero del día para salvar el gasto diario de la casa: la compra de la semana, la salida del sábado o el capricho del fin de semana.
Ponte un sueldo formal y retíralo en una fecha fija. El dinero que entra por ventas no te pertenece: le pertenece a la reposición de mercadería, al pago de impuestos y a los costos fijos. Si usas tu mostrador como cajero automático personal, estás sangrando a tu propia empresa.
3. PREGUNTA SIEMPRE POR LA TCEA, JAMÁS POR LA TEA
Cuando un ejecutivo bancario se te acerque con una oferta «irresistible», no le preguntes a cuánto está la tasa nominal. Exígele un solo dato: «¿Cuál es la Tasa de Costo Efectivo Anual (TCEA) con todos los seguros y comisiones incluidos?».
Una tasa promocional que te pintan en 25% puede transformarse en un 60% real cuando le cargan el desgravamen y los gastos de emisión. Revisa la hoja resumen antes de estampar tu firma.
4. IMPLEMENTA EL «ARQUEO NETO DE REPOSICIÓN»
No cierres el día festejando el monto bruto que entró a la cuenta. Aplica la fórmula del empresario despierto:
Total ingresado MENOS el costo exacto de reponer la mercadería que acabas de entregar.
Lo que sobra no es ganancia libre: es el margen del cual debes descontar la proporción de alquiler, luz y tu remuneración. Solo lo que queda después de esa resta es utilidad real. Si ese número da cero o negativo, estás perdiendo dinero en cada venta sin darte cuenta.
EL MENSAJE DE FONDO: LUCIDEZ ANTES QUE VANIDAD
Facturar bastante no es lo mismo que ganar dinero. Tener el mostrador concurrido no significa que seas próspero si al final de la jornada tu cuenta bancaria sigue en cuidados intensivos.
En EmprendedorCIX.com no nos interesa alimentar el ego del comerciante con discursos vacíos de superación personal. Nuestro compromiso es ponerte los números claros sobre la mesa, alertarte de las trampas del sistema y ayudarte a cuidar lo más sagrado que tienes: el fruto de tu trabajo y el bienestar de tu familia.
En esta campaña navideña que arranca, no permitas que la vanidad de vender mucho te convierta en el empleado gratis de una corporación. Toma el control de tus números hoy mismo.
¿Quieres blindar la caja de tu negocio para la campaña navideña?
Únete a nuestro Canal VIP Oficial de WhatsApp de EmprendedorCIX y recibe directamente en tu celular calculadoras de margen, guías de negociación de deudas y las primicias comerciales de Lambayeque antes que nadie.
👉 Entrar Gratis al Canal VIP de WhatsApp (Clic Aquí)¿Buscas otra estrategia o reportaje?
Explora finanzas, ventas, liderazgo o análisis en nuestro archivo completo.
Posiciona tu Marca ante el Empresariado de Lambayeque
Auspicia nuestras columnas oficiales y llega directamente a los que toman las decisiones en los negocios!!!
¿Quieres recibir primicias y trascendidos de Chiclayo en tu WhatsApp?
Únete gratis a nuestra red de más de 500 empresarios, comerciantes y profesionales de Lambayeque. Columnas exclusivas, alertas de inversión y análisis antes que nadie.