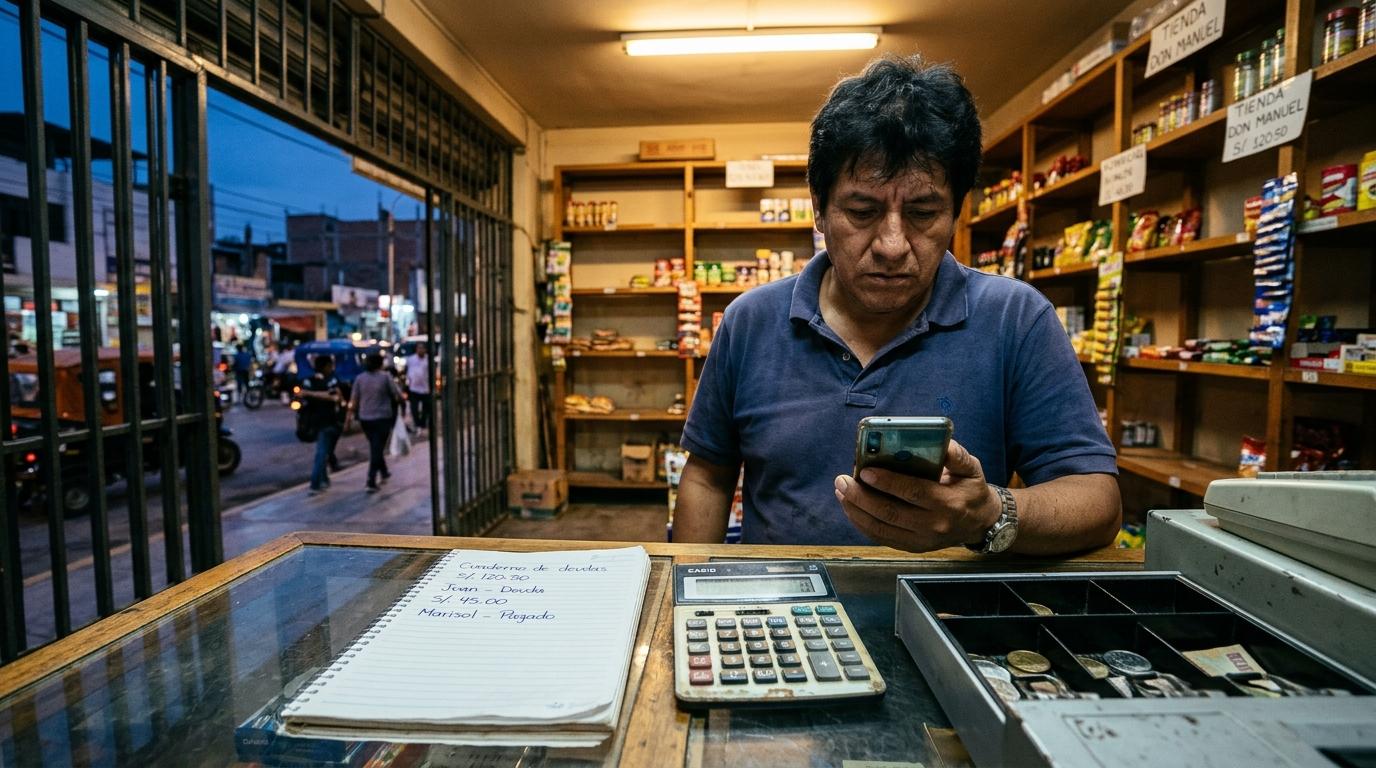
Son las 9:15 de la noche en Chiclayo. Acabas de bajar la reja metálica de tu local en Balta, Pedro Ruiz o Santa Rosa. El ruido ensordecedor de las combis y los mototaxis empieza a apagarse, la luz blanca fluorescente zumba sobre tu cabeza y el cansancio de doce horas de pie te pasa factura en las rodillas.
Miras tu tienda: los colgadores tienen huecos vacíos, los anaqueles de calzado o repuestos se ven despejados y cualquiera que pase por la vereda juraría que te ha ido espectacular. "Qué bien le va a don Lucho, cómo vende" comentan los vecinos.
Pero cuando te sientas en el banquito de madera detrás del mostrador y abres la gaveta de la caja registradora, la realidad te da una bofetada helada en el rostro:
No hay fajos de billetes. No hay dinero contante y sonante. Lo único que hay sobre la madera desgastada es un cuaderno escolar de espiral con las esquinas dobladas, lleno de nombres tachados con lapicero azul y anotaciones apresuradas:
«La señora Marita: se llevó 2 pares de zapatillas de marca, dijo que paga fin de mes… S/ 420».
«El compadre Carlos: 3 fardos de polos para sus sobrinos, prometió depositar con la quincena… S/ 680».
«El profesor del colegio: saco de arroz y víveres, paga cuando cobre su grati… S/ 390».
Sacas la calculadora, sumas los renglones y la pantalla te arroja una cifra que parece de consuelo: S/ 14,850 soles en la calle.
Luego abres la aplicación de tu banco o tu billetera digital en el celular para ver cuánto tienes disponible en cuenta: S/ 520 soles con 40 céntimos.
Y en ese segundo exacto, vibra la pantalla con un mensaje que te corta la respiración:
«Don Lucho, buenas noches. Le escribe el asesor de cobranzas de la distribuidora mayorista en Lima. Su pedido de mercadería navideña por S/ 12,000 está listo en almacén. Sin embargo, el sistema bloqueó el despacho porque usted mantiene una factura vencida de S/ 6,800. Si no cancela mañana antes del mediodía, su mercadería se reasigna a otro cliente y su cuenta entra a cobranza judicial».
Se te seca la garganta. La angustia te sube desde el estómago hasta el pecho. En ese instante solitario, sin clientes ni aplausos, entiendes la verdad más cruda y desgarradora del comercio en el Perú:
Creías que eras un próspero dueño de negocio con clientes fieles, pero en realidad te convertiste en el banco de beneficencia gratuita de todo tu barrio; prestaste tu capital de trabajo sin cobrar un céntimo de interés, y mientras tus deudores caminan por la calle estrenando ropa y comiendo en pollerías, tú estás a un paso de quebrar.
1. La Ilusión Óptica de la Venta: Facturar no es Cobrar
El pecado original del pequeño y mediano comerciante en Chiclayo es confundir el movimiento físico de mercadería con el ingreso de dinero a la caja.
Cuando un cliente te pide fiado con tono amable y sonrisa de confianza («Apúntamelo ahí, casero, tú me conoces de años»), tu cerebro experimenta una trampa psicológica: sientes el alivio de haber "cerrado una venta" y evitado que el comprador se cruce a la tienda del frente. Prefieres entregar el producto fiado antes que ver al cliente salir con las manos vacías.
Pero el análisis financiero del Radar Económico es implacable:
- Entregar mercadería al crédito informal NO es una venta. Es una donación con promesa incierta de retorno.
- El producto ya no está en tu estante para ser vendido a alguien que pague al contado.
- El costo de reposición sigue corriendo. Si esa prenda te costó S/ 50 al por mayor y la fiaste a S/ 80, tú ya desembolsaste los S/ 50 de tu bolsillo hace semanas.
- Cuando el deudor te debe S/ 80, no te está reteniendo únicamente tu ganancia: te está secuestrando el dinero con el que tienes que pagar la luz, el alquiler del local y la reposición del inventario.
┌────────────────────────────────────────────────────────────────────────┐
│  EL CICLO SUICIDA DEL "FIADO ELEGANTE" EN NOVIEMBRE                    │
├────────────────────────────────────────────────────────────────────────┤
│  1. Entregas stock fiado por miedo a decir "NO" o perder al cliente.  │
│  2. Tu gaveta se queda vacía pero tu cuaderno se llena de papelitos.   │
│  3. El mayorista te exige pago contado para entregarte stock navideño. │
│  4. Escribes al deudor por WhatsApp: te clava el visto o se excusa.    │
│  5. Te quedas sin mercadería para la mejor campaña comercial del año.  │
└────────────────────────────────────────────────────────────────────────┘
2. El Síndrome de la «Vergüenza Invertida»: Por Qué el Moroso Camina Libre y Tú Sufres
En el ecosistema comercial norteño ocurre un fenómeno social perverso que destruye los nervios de los emprendedores: la vergüenza invertida.
El comerciante honrado que entregó su mercadería de buena fe siente pudor, vergüenza y timidez al momento de cobrar su propio dinero:
«No le voy a insistir mucho a la señora Carmen porque se va a ofender y ya no me va a comprar».
«Es vecino de la cuadra, qué van a decir si le mando un mensaje cobrándole».
Mientras tanto, el deudor vive en una realidad completamente distinta:
- El "Visto" en WhatsApp: Le envías un mensaje educado recordando la fecha de pago acordada. Aparecen los dos checks azules a las 10:15 AM. Pasan las horas, llega la noche y no hay respuesta.
- El Audio de la Tragedia: Al tercer intento, te manda un mensaje de voz compungido: «Hermanito, no sabes lo que me pasó, mi hijita se me enfermó, el banco me debitó el sueldo, dame hasta la próxima semana por favor».
- La Desaparición Descarada: Pero el sábado por la noche lo ves publicado en historias de Facebook brindando en una parrillada familiar o paseando por el centro comercial con bolsas de tiendas por departamento.
La Verdad sin Filtro del Radar: El dinero que ese cliente no te pagó a ti no desapareció de la faz de la tierra. Simplemente eligió no pagarte a ti porque sabe que tú no cobras moras, no reportas a Infocorp y no le cierras la puerta en la cara. A las grandes cadenas les paga puntual porque le cortan la tarjeta; a ti te patea la deuda porque te considera su financista gratuito.
3. La Trampa de la Inflación: El Dinero que Cobraste Tarde Ya No Compra lo Mismo
En la auditoría financiera de retail y en la mesa de control de nuestro Radar Económico, existe una variable matemática implacable que el comerciante suele ignorar: el costo de reposición.
Imagina que el 1 de octubre le fiaste a un cliente un par de calzados por S/ 120. En ese momento, ese producto te había costado S/ 80 en el taller o fábrica de El Porvenir o Lima. Tu margen proyectado era de S/ 40.
El cliente te promete pagar el 15 de octubre. Llega el 15 y no paga. Pasa a noviembre. Tras cinco llamadas y tres mensajes humillantes, el cliente aparece el 18 de noviembre, saca los S/ 120 arrugados y te los pone sobre la mesa con cara de disgusto, como haciéndote un favor: «Ahí está tu plata, para que no digas que no te pago».
Tú respiras aliviado y dices: "Menos mal recuperé".
Falso. Acabas de perder plata.
Cuando llamas al proveedor mayorista para recomprar ese mismo par de calzados para la venta navideña, te dice:
«Don Lucho, el cuero subió, la suela importada subió por el flete y la temporada alta ya empezó. Ese modelo ahora cuesta S/ 105 al por mayor».
Hagamos la cuenta real:
- Cobraste: S/ 120.
- Nuevo costo de reposición: S/ 105.
- Tu ganancia real después de 45 días de desvelos, pasajes, saldo de llamadas y estrés: ¡Apenas S/ 15 soles!
- Si a eso le descuentas la luz, el alquiler del local y la inflación del mes, trabajaste gratis para vestir a tu cliente y tu capital de trabajo se encogió en un 30%.
4. La Conexión con el Radar Económico: El Ciclo de Conversión de Efectivo (CCC)
En el Radar Económico de EmprendedorCIX monitoreamos a diario la salud financiera del comercio local a través de una fórmula maestra que todo dueño de negocio debe tatuarse en la memoria: el Ciclo de Conversión de Efectivo (CCC).
$$\text{Días de Inventario} + \text{Días de Cobro a Clientes} - \text{Días de Pago a Proveedores} = \text{Días de Asfixia}$$
- El Comercio Saludable: Vende al contado (0 días de cobro) o cobra con POS en 24 horas. Paga a sus proveedores a 15 o 30 días. El negocio trabaja con la liquidez del proveedor y su caja siempre está llena de efectivo.
- El Comercio Asfixiado por el Fiado: Mantiene mercadería 30 días en vitrina + otorga 45 días de fiado al cliente = 75 días de espera para ver un sol. Pero el mayorista le cobra a los 15 días.
¿Quién cubre la brecha de esos 60 días de hueco financiero? Tu bolsillo, tu salud mental o un préstamo bancario al 45% de interés que terminará de rematar tu negocio.
5. El Protocolo Quirúrgico de Salvación de Caja en 72 Horas
No te lamentes más por la leche derramada. Si hoy tienes un cuaderno lleno de deudas pendientes en Balta, Pedro Ruiz o Moshoqueque, no esperes al 24 de diciembre. Aplica hoy mismo este protocolo de choque de cuatro pasos:
Paso 1: La Campaña de Descuento por «Rescate Inmediato» de Liquidez
Revisa tu cuaderno y selecciona a todos los deudores que tengan atrasos de más de 20 días. Llámales directamente (no mandes texto) con este guion estratégico:
«Don Carlos, buenos días. Le saluda Luis de la tienda. Estamos haciendo el cierre de balances para el aprovisionamiento de stock navideño y por políticas de fin de año la gerencia me autorizó una campaña especial de liquidación: su saldo pendiente es de S/ 600 soles. Si usted me cancela hoy antes de las 5:00 PM por Yape o transferencia, le condono el 10% y solo me cancela S/ 540 soles redondos».
¿Por qué funciona? Porque aprieta el gatillo del beneficio mutuo: el cliente siente que "se ahorró S/ 60 soles" y tú recuperas el 90% de tu capital líquido hoy para ponerlo a trabajar en mercadería de alta rotación para diciembre. Es preferible tener S/ 540 en la mano hoy, que un papelito inservible de S/ 600 el 5 de enero.
Paso 2: Trasladar el Riesgo al Sistema Financiero (POS y Tarjetas)
A partir de mañana, destierra de tu vocabulario la frase "te lo apunto para fin de mes". Cuando un cliente te diga que no tiene efectivo en ese momento, dale la solución moderna:
«Don Carlos, no se preocupe por el efectivo. Aquí le aceptamos todas las tarjetas de crédito y débito, y con su tarjeta de crédito usted puede financiarlo en las cuotas que más le convengan sin que le falte nada para su familia».
Si el cliente usa su tarjeta, la pasarela de pagos te cobra una comisión del 3.5% o 4%, pero el dinero ingresa a tu cuenta bancaria al día siguiente. Si el cliente no paga su tarjeta, el problema de cobranza es del banco, no tuyo. Pagar un 3.5% de comisión comercial es infinitamente más barato que perder el 100% de tu mercadería fiada.
Paso 3: El Cartel de Autoridad en el Mostrador
Retira los carteles folclóricos y chistosos de "Hoy no fío, mañana sí" que solo generan burla y poca seriedad. Coloca una placa limpia, sobria y profesional junto a la caja:
POLÍTICA COMERCIAL DE CAJA:
«Estimados clientes: Para garantizar los mejores precios del mercado y el abastecimiento de mercadería de estreno, todas las operaciones se procesan al contado, transferencia digital (Yape/Plin) o tarjeta de crédito/débito. No disponemos de venta al crédito en mostrador. Agradecemos su preferencia».
La sobriedad impone respeto. El cliente que tiene vergüenza de pedir fiado frente a un cartel formal prefiere sacar su tarjeta o pedir prestado a su familia antes de comprometer tu negocio.
🎯 POR QUÉ LE IMPORTA A TU NEGOCIO (El Aterrizaje al Mostrador)
- ⚡ El Riesgo Inmediato: Llegar a la primera semana de diciembre sin liquidez en cuenta. Si tu capital de trabajo está atrapado en un cuaderno de apuntes, no podrás comprar el stock de alta demanda navideña a precios mayoristas y tus clientes con dinero en mano se irán a comprarle a tu competidor formal o a las tiendas por departamento.
- 🔍 La Señal de Alerta Crítica: Si al sumar tus cuentas por cobrar informales descubres que equivalen a más del 25% de tu inventario total, tu negocio está en zona roja de insolvencia técnica. Estás a un solo imprevisto familiar o comercial de no poder abrir la tienda.
- 💡 La Solución Acertada (El Protocolo de Caja): Ejecuta hoy mismo el plan de recuperación con descuento del 10% por pago en 24 horas. Cierra la gaveta del fiado, traslada el crédito a las tarjetas bancarias y defiende cada sol de tu mostrador. Tu negocio existe para generar bienestar a tu familia, no para subsidiar la vida ajena.
«Hay una diferencia enorme entre un medio que solamente publica noticias y uno que ayuda a sus lectores a tomar mejores decisiones comerciales. EmprendedorCIX.com es ese segundo medio. Cuando un emprendedor de Lambayeque piense en orientación empresarial, finanzas de mostrador y defensa de su caja, pensará en EmprendedorCIX.com».
¿Buscas otra estrategia o reportaje?
Explora finanzas, ventas, liderazgo o análisis en nuestro archivo completo.
Posiciona tu Marca ante el Empresariado de Lambayeque
Auspicia nuestras columnas oficiales y llega directamente a los que toman las decisiones en los negocios!!!
Alertas de obras, operativos de SUNAT y primicias antes de que salgan en redes
Únete gratis a nuestro canal oficial. Información rápida a las 08:00 AM para blindar tu mostrador. 100% privado (nadie ve tu número ni tu nombre).