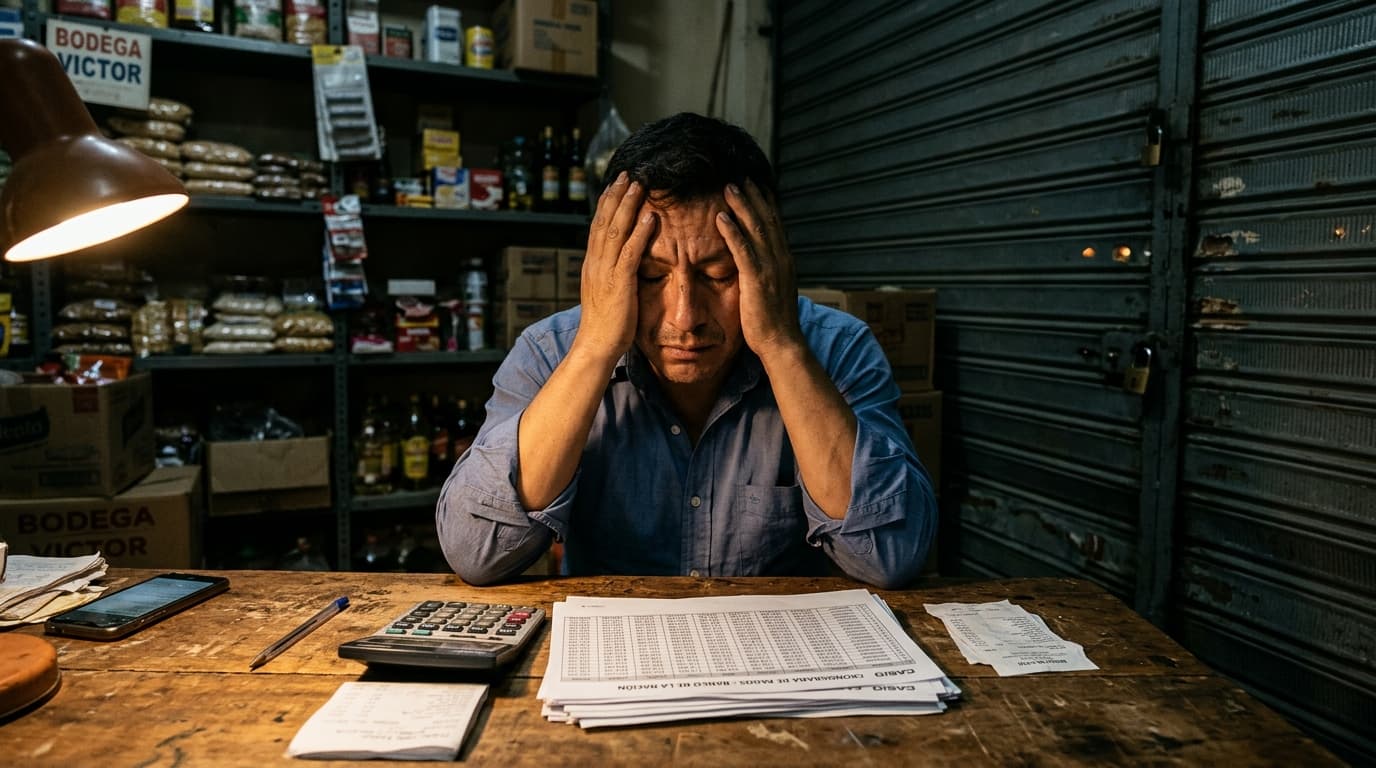
Son las 3:15 de la madrugada en Chiclayo. Afuera no se escucha un solo mototaxi por la avenida Balta ni el trajín habitual de carretas descargando cajones de verdura en Moshoqueque. En la casa del comerciante todo está en penumbra y silencio, excepto su propia cabeza.
En la mesa de noche, la pantalla del teléfono celular se enciende con el brillo frío de una notificación que cayó a las 7:00 de la noche anterior y que no lo ha dejado pegar un ojo:
«Estimado don Carlos, le recordamos que su cuota de S/ 2,850 con Caja Piura vence improrrogable mañana a las 5:00 PM. Evite el reporte negativo a la central de riesgos Infocorp y la visita del supervisor de cobranza judicial a su local comercial».
El comerciante se sienta en el borde de la cama, descalzo, frotándose los ojos hinchados por el cansancio. Al lado duerme su esposa; en la habitación contigua descansan sus hijos. Pero él siente que el aire le falta en el pecho.
Coge la libreta de tapas negras, prende la calculadora del celular y vuelve a sumar por décima vez los mismos números fríos que ya se sabe de memoria: debe S/ 18,000 a una caja municipal, S/ 12,000 a MiBanco y tiene una tarjeta de crédito al tope que utilizó para tapar la mercadería del mes pasado. Entre los tres préstamos, las cuotas mensuales suman casi S/ 4,500 soles.
Y la pregunta que taladra el cerebro en la soledad de la madrugada es siempre la misma, amarga y desesperante:
«¿En qué momento mi negocio, que era el orgullo de mi familia, se convirtió en una trampa que me está quitando la salud, la paz y las ganas de vivir?».
La anatomía del endeudamiento: Cómo empieza el romance con las Cajas
Nadie entra a la asfixia financiera de la noche a la mañana. Todo comienza con una sonrisa y una visita amable al mostrador.
En los meses buenos, cuando el puesto en el Mercado Modelo, el taller en La Victoria o la ferretería en José Leonardo Ortiz tiene colas y movimiento, los analistas de crédito de las diversas cajas municipales y bancos desfilan con sus camisas corporativas y carpetas bajo el brazo:
«Don Carlos, usted es un cliente estrella con excelente récord. Su negocio califica al toque para una campaña de S/ 30,000 soles a sola firma, sin aval y con desembolso hoy mismo antes del mediodía».
El dinero entra fácil a la cuenta bancaria. Para el comerciante norteño, ese dinero recién desembolsado produce una sensación engañosa de poder y tranquilidad:
- Se compra un lote grande de mercadería pensando que venderá todo antes de fiestas.
- Se destina una parte a cambiar el piso del local o hacerle arreglos a la fachada.
- Y muchas veces, sin un control estricto de caja, se toma un porcentaje para gastos del hogar, la matrícula del colegio o un compromiso familiar: «Total, el mostrador está respondiendo y con la venta del fin de semana se cubre».
Pero el comercio en el norte no es una línea recta. Basta que caigan las ventas por una obra paralizada en la calle, que suban los fletes mayoristas o que una temporada fría congele la rotación del stock para que el flujo diario de caja empiece a fallar. Y es ahí donde se detona la trampa más destructiva del pequeño empresario: la bicicleta financiera.
El peligro mortal de la «Bicicleta Financiera»: Tapar un hueco abriendo otro
EL CICLO DESTRUIDOR DE LA BICICLETA:
┌────────────────────────────────┐
│  PRÉSTAMO 1 (Caja Piura)       │ ➔ No alcanza para pagar la cuota de fin de mes.
└───────────────┬────────────────┘
                ▼
┌────────────────────────────────┐
│  PRÉSTAMO 2 (Caja Huancayo)    │ ➔ Se saca S/ 10,000 para pagar la cuota del 1.
└───────────────┬────────────────┘
                ▼
┌────────────────────────────────┐
│  TARJETA / PRESTAMISTA INFORMAL│ ➔ Se usa para reponer mercadería que ya no rota.
└───────────────┬────────────────┘
                ▼
        COLAPSO DE CAJA:
• 3 cuotas mensuales simultáneas
• Intereses sobre intereses
• Amenaza de embargo y parálisis mental
La «bicicleta financiera» consiste en solicitar un nuevo crédito en una segunda entidad (o usar el saldo de una tarjeta de crédito) con el único objetivo de pagar la cuota que está por vencer en la primera caja.
En el corto plazo, el comerciante siente un respiro pasajero: «Ya salvé el mes, ya no me llama el analista». Pero en la matemática cruda, lo único que acaba de hacer es multiplicar su condena:
- No amortizó un solo sol de capital real; solo pagó intereses pasados con deuda futura.
- Ahora tiene que pagar los costos administrativos y comisiones del nuevo préstamo.
- En menos de seis meses, las cuotas mensuales superan las ventas brutas del negocio.
Cuando la bicicleta se traba, el analista que antes lo invitaba a tomar café y le elogiaba el local cambia radicalmente de tono: comienzan las llamadas insistentes cada 40 minutos, los avisos amarillos pegados en la puerta del local y la amenaza del departamento legal con retener cuentas o iniciar la cobranza coactiva.
La dimensión psicológica: La deuda no se resuelve primero con dinero, sino en la cabeza
Como bien ha analizado el comunicador de negocios y ex-bancario Flavio Gálvez, el problema de las deudas en el Perú no es exclusivamente matemático; es en un 70% psicológico y mental.
Cuando el pequeño empresario cae en sobreendeudamiento, sufre de «visión de túnel»:
- El pánico al analista: Cada vez que suena el teléfono, el corazón se le acelera. Deja de contestar llamadas, apaga el celular y empieza a esquivar la mirada de sus propios proveedores.
- La parálisis de mostrador: Al estar consumido por la angustia, el dueño atiende con desgano, comete errores en los cobros, descuida la limpieza del local y transmite una energía de desesperación que los clientes huelen a metros de distancia.
- La culpa secreta y el aislamiento: La mayoría de comerciantes prefiere tragarse el veneno en silencio antes de confesarle a su pareja o a sus hijos la magnitud del problema por vergüenza a admitir que están perdiendo el control.
Para salir del pozo, el primer paso no es conseguir plata prestada; es desactivar el miedo irracional.
La verdad que los bancos no te dicen:
A ninguna caja municipal ni banco le conviene rematar tu mercadería usada ni quitarte una propiedad en juicio. Un proceso judicial en Lambayeque demora entre tres y cinco años, exige pagar abogados externos y castiga las provisiones de riesgo de la entidad. El banco no quiere tu local; el banco quiere tu dinero. Si aprendes a sentarte a negociar con la cabeza fría, el banco está obligado a escucharte.
Las 5 Claves Maestras para Recuperar tu Negocio y Volver a Respirar
Aquí está el protocolo de rescate paso a paso diseñado por R&C Editores para aplicar desde hoy mismo:
1. Haz el «Inventario de Sangre» (Sácalo de tu cabeza y ponlo en papel)
El insomnio se alimenta de la incertidumbre. Cuando no sabes exactamente cuánto debes, tu cerebro multiplica el monstruo por tres.
Siéntate hoy mismo con papel y lapicero y arma un cuadro implacable con cuatro columnas:
- Entidad / Caja.
- Saldo total adeudado.
- Monto de la cuota mensual.
- Tasa de interés / Días de atraso.
Tener el número exacto en un papel le quita el poder al miedo. Ya no es una nube negra abstracta; es un número con nombre y apellido sobre el cual se puede operar quirúrgicamente.
2. Aplica el «Método Bola de Nieve MYPE» (Gana victorias rápidas)
La teoría financiera tradicional te dice que pagues primero la deuda con la tasa de interés más alta. Pero en la psicología de un comerciante agotado, eso no funciona porque demora demasiado en dar alivio.
- Ordena tus deudas de la más pequeña a la más grande en monto total, sin importar la tasa.
- Si tienes una deuda chiquita de S/ 1,500 en una tarjeta, una de S/ 8,000 en una caja y otra de S/ 25,000 en un banco comercial: concentra todo el esfuerzo extraordinario en aniquilar primero la de S/ 1,500.
- El día que eliminas por completo esa primera deuda, ocurre un milagro psicológico: recuperas la confianza, liberas una cuota mensual completa de oxígeno y esa cuota liberada se la inyectas a la siguiente deuda. Es una bola de nieve imparable.
3. Prohíbe pagar cuotas con el «Capital de Mercadería Viva»
Este es el error que quiebra a los negocios en Chiclayo: llega el día del banco, no alcanza la plata, y el dueño saca el dinero destinado a comprar arroz, repuestos o verduras para pagarle a la caja.
- Al día siguiente, el mostrador está desabastecido. El cliente entra, pide mercadería, no encuentra nada y se va a la competencia.
- Regla sagrada de blindaje: Jamás mates a la gallina de los huevos de oro para calmar al analista. Si te quedas sin mercadería de alta rotación, el negocio deja de vender y ya no habrá cómo pagar ninguna cuota futura. Primero se protege el stock que da flujo diario; con la ganancia neta se negocia la deuda.
4. Ve a dar la cara ANTES del vencimiento (La reestructuración agresiva)
No esperes a que te llamen 50 veces ni a que pasen 60 días de atraso.
- Acércate a la agencia de la caja o banco tres días antes del vencimiento.
- Pide hablar directamente con el Jefe de Agencia o el Supervisor de Riesgos, no solo con el analista de campo.
- Presenta una propuesta formal: «Mi negocio está pasando por un bache de ventas por factores de mercado. Quiero pagar, pero no con una cuota de S/ 2,800. Necesito una reprogramación a 36 o 48 meses para que la cuota baje a S/ 1,100, y me comprometo a ser puntual».
- Al banco le conviene mil veces recibir S/ 1,100 mensuales seguros que mandar tu expediente a pérdida judicial. Dar la cara demuestra solvencia moral y te cambia de categoría frente al analista.
5. Liquida el «Inventario Muerto» sin piedad ni orgullo
Camina por tu almacén o mira tus anaqueles. Si tienes mercadería parada desde hace cuatro, seis u ocho meses esperando venderla con el 30% de margen que soñaste: ese dinero está secuestrado por tu propio ego.
- Remata ese stock al costo o incluso con un 5% de descuento por liquidación en efectivo.
- Diez mil soles en mercadería empolvada no pagan cuotas; diez mil soles en billetes contantes y sonantes matan una deuda chica y te compran tranquilidad mental. El dinero parado en el anaquel no es patrimonio: es un ancla que te está hundiendo.
El Manifiesto Final: El negocio se hizo para darte vida, no para esclavizarte
Don Luis y el equipo de R&C Editores lo decimos con absoluta convicción: ningún negocio vale la pena si a cambio te exige perder el matrimonio, la salud estomacal o el derecho sagrado a dormir en paz con tu familia.
Las deudas con las cajas son contratos civiles y comerciales; no son condenas a muerte ni cadenas perpetuas. Miles de empresarios chiclayanos estuvieron al borde del precipicio, frenaron la pelota, ordenaron sus números y volvieron a levantar un imperio desde las cenizas.
Respira hondo esta noche. Apaga el teléfono a las 9:00 PM. Mañana temprano no salgas a esconderte: sal con tu lista en la mano, protege tu mostrador, da la cara a la entidad financiera y empieza a recuperar el control de tu vida. El mostrador es tuyo; la deuda es solo una batalla que vas a ganar.
📲 Únete al Canal Oficial de WhatsApp de EmprendedorCIX
¿Quieres recibir alertas financieras, estrategias de rescate y primicias de negocios de Chiclayo en tu celular?
🔒 Es 100% privado: Nadie puede ver tu número de teléfono y no es un grupo (cero spam ni notificaciones molestas). Solo enviamos 1 o 2 informes clave al día para ayudarte a cuidar tu caja y hacer crecer tu negocio.👉 Toca aquí para unirte gratis a nuestro Canal Oficial de WhatsApp
¿Buscas otra estrategia o reportaje?
Explora finanzas, ventas, liderazgo o análisis en nuestro archivo completo.
Posiciona tu Marca ante el Empresariado de Lambayeque
Auspicia nuestras columnas oficiales y llega directamente a los que toman las decisiones en los negocios!!!
¿Quieres recibir primicias y trascendidos de Chiclayo en tu WhatsApp?
Únete gratis a nuestra red de más de 500 empresarios, comerciantes y profesionales de Lambayeque. Columnas exclusivas, alertas de inversión y análisis antes que nadie.